Microcrédito: una oportunidad para impulsar tus proyectos
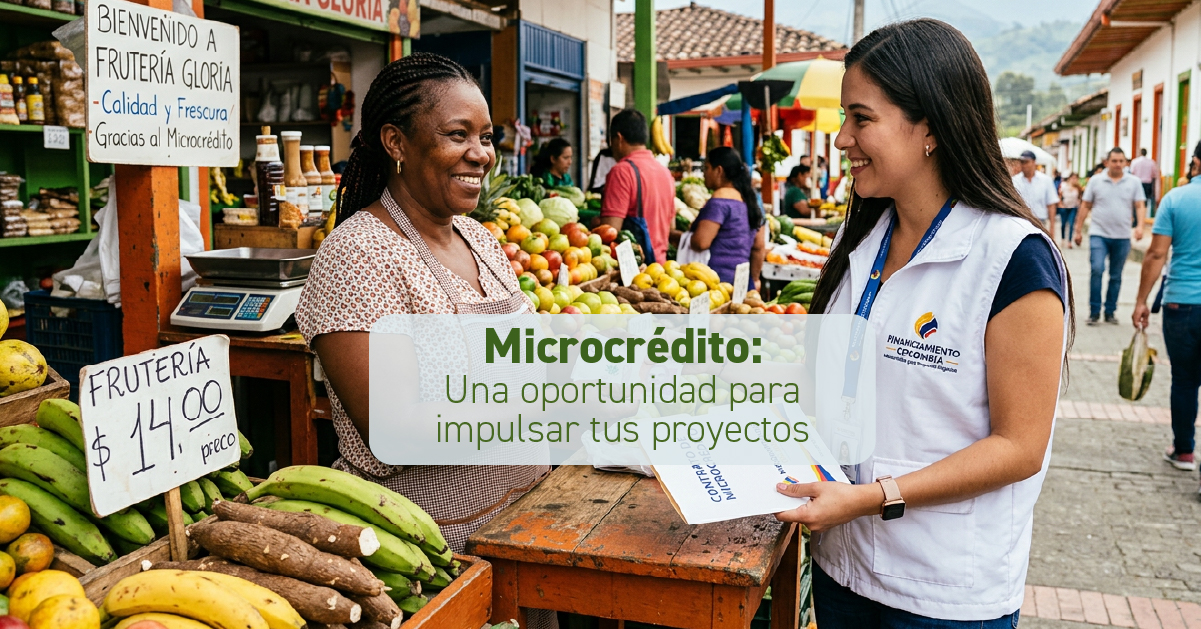
El microcrédito es una puerta de entrada al financiamiento formal para quienes necesitan capital de trabajo sin endeudarse de más. Sirve para comprar inventario, pagar proveedores, adquirir herramientas o cubrir picos de demanda. Su fuerza está en lo práctico: montos acotados, plazos manejables y acompañamiento para que el dinero realmente haga crecer tu actividad.
Si estás iniciando un emprendimiento, trabajas de forma independiente o quieres profesionalizar un negocio que ya vende, el microcrédito puede ser el impulso que te falta. La clave es pedirlo con un plan claro y con una cuota que encaje en tu flujo de caja, incluso en un mes lento.
Qué es un microcrédito
Un microcrédito es un préstamo de bajo monto y corto o mediano plazo diseñado para actividades productivas. A diferencia de un crédito de consumo “libre inversión”, su objetivo es mover tu negocio: comprar mercancía que rota, financiar insumos, reparar o adquirir equipos, mejorar tu vitrina digital o cubrir logística para cumplir pedidos.
Suele incluir un seguimiento cercano: la entidad valida para qué usarás el dinero y cómo lo repagarás con tus ventas. No es dinero “para cualquier cosa”; es una herramienta de crecimiento. Por eso conviene tener a la mano tus cifras básicas: cuánto vendes, cada cuánto cobras, cuáles son tus costos y qué margen deja cada venta.
Microcrédito en Colombia
En Colombia conviven bancos, cooperativas y fintech que ofrecen microcrédito con procesos presenciales y 100% en línea. Los montos suelen ser escalonados: arrancas con una cifra prudente y, si pagas puntual, accedes a cupos mayores. Muchas entidades aceptan evidencia transaccional para evaluar tu caso: extractos bancarios, ventas por datáfono o pasarela, facturación electrónica, recibos de proveedores y contratos de suministro.
También existen esquemas solidarios o con garantías simples (pignoración de un CDT pequeño, codeudor, descuento por nómina si eres asalariado). El objetivo es reducir el riesgo de la entidad sin exigirte garantías complejas. A cambio, tú recibes un financiamiento más accesible y una ruta para construir historial crediticio a medida que creces.
Microcréditos inmediatos
“Inmediato” suele referirse a respuesta rápida y desembolso en poco tiempo, gracias a validaciones digitales (biometría, lectura de extractos, cruces de información). La agilidad ayuda cuando necesitas surtir inventario para una venta confirmada o aprovechar un descuento por volumen. Aun así, la velocidad no reemplaza la prudencia: confirma tasa, plazo, seguros, comisiones y fecha de tu primera cuota.
Si una plataforma promete dinero sin verificar nada y pide pagos por adelantado para “destrabar” el crédito, es una señal de alerta. Busca siempre sitios con https, razón social visible, contratos descargables y desembolso a una cuenta a tu nombre.
Banderas rojas que conviene evitar:
- Solicitan transferencias a cuentas personales o “cargos previos” para aprobar.
- No muestran tasa efectiva, plazo ni costo total.
- Atienden solo por mensajería y no tienen canales formales de soporte.
Objetivos del microcrédito
El microcrédito funciona cuando el uso del dinero genera ingresos en el corto plazo. Puedes destinarlo a comprar inventario con rotación conocida, negociar mejor precio con un proveedor por pagar de contado, adquirir herramienta que aumenta tu productividad o financiar pequeñas campañas de venta con retorno medible. La cuota debería pagarse con esas mejoras, no con nuevas deudas.
También es útil para ordenar tu negocio: si hoy compras insumos “a pedazos”, unificar compras con microcrédito reduce costos y tiempos. A medida que cumples, accedes a mejores montos y tasas. Esa escalera de confianza es parte del valor: empiezas pequeño, demuestras, escalas con solidez.
Requisitos para un microcrédito en Colombia
Los requisitos cambian según entidad y monto, pero suelen seguir una lógica clara: demostrar identidad, actividad e ingresos.
Lo que normalmente te pedirán:
- Documento de identidad y datos de contacto actualizados.
- Evidencia de actividad: RUT y cámara de comercio cuando aplique; si no estás formalizado, sirve mostrar contratos, pedidos, catálogos, redes con ventas reales o registros de clientes.
- Ingresos y movimientos: extractos de 3–6 meses, ventas por POS o pasarela, facturación electrónica o recibos de proveedores.
- Plan de uso del dinero (en qué lo invertirás y cómo se paga con tus ventas).
- En algunos casos, garantía simple (codeudor, pignoración de un ahorro/CDT pequeño) o validaciones de campo/virtuales.
Presentar la información ordenada acelera todo. Si eres independiente, separar tus finanzas personales de las del negocio, cobrar por medios formales y usar una cuenta exclusiva para ventas te da trazabilidad y mejora la aprobación. Y si vas a pedir tu primer microcrédito, plantea un monto prudente con un plazo que tu flujo pueda asumir incluso en semanas lentas; pagar perfecto los primeros tres a seis meses abre mejores condiciones.
El microcrédito es útil cuando cada peso prestado tiene destino y retorno. Define tu objetivo (inventario, herramienta, logística), calcula una cuota sostenible, compara costo total entre dos o tres entidades y guarda todo por escrito. Con disciplina y seguimiento, ese primer impulso se convierte en más ventas, mejor reputación financiera y una ruta para escalar tu proyecto sin perder el control.
Elaborado por: Midatacrédito